2026 年投資第一堂課『價值十億元的投資講座』第三章
來源:YouTube — CLEC 投資理財頻道 · 2026 年投資第一堂課『價值十億元的投資講座』第三章(00:32:30,2026-05-06 發布)
第三章是操作篇:給出 5 種具體的資產配置方案(上班族 / 退休 2% / 退休 3% / 質押借款 / 高提領率)。相比第一章(世界觀)與第二章(標的選擇),這集乾貨密度最高、最值得對照自己處境調整。
但講者重要簡化(沒講清楚模擬參數、忽略稅務、忽略匯率與市場風險)需要批判看待,個人想法段落整理。
TL;DR
- 核心原則:「現金是空氣」——不論年齡都要有現金緩衝;不知道意外與明天哪一個先到(舉例:腦中風裝支架要 100 萬台幣)。
- 買進方式:立即市價單筆買進,不要分批;費用 / 溢價 / 手續費都不重要。
- 5 種資產配置對應 5 種人生情境(見下表),其餘人生決策(夫妻分歧 / 父母擔心)一律「表面說好、私下照做」。
- 再平衡:每年 1 次,無腦回到目標比例即可;只有有槓桿基金才需要「聰明再平衡」。
- 模擬結論:8020 借 2% / 6535 借 3% 是甜蜜點;5050 借 4% 與 30/70 借 5% 效率明顯下滑。
五種資產配置方案
| 情境 | 條件 | 股票 (QQQ / 0066 / 513100) | 現金 (BOXX / SGOV / 00865B / 161115) | 收入機制 |
|---|---|---|---|---|
| A. 上班族(累積期) | 還在工作 | 100% 立即市價買進 | 半年到 1 年生活費 | 薪資 |
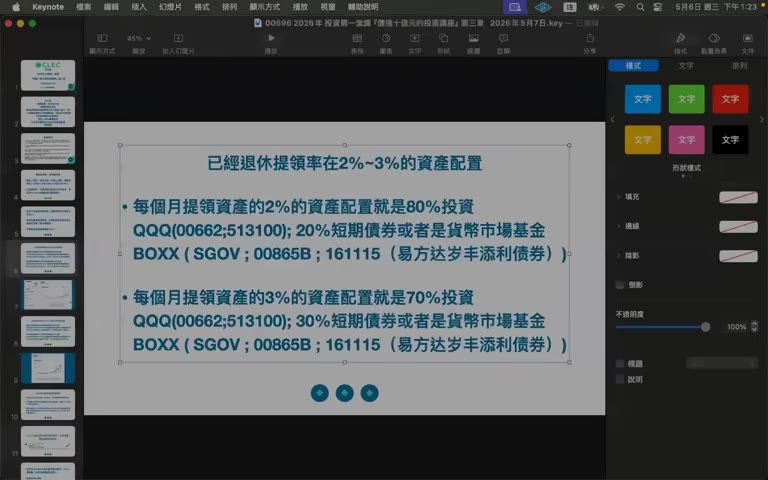
| B. 退休 提領率 2% | 資產 ≈ 50× 年支出 | 80% | 20% | 賣股或股票質押 |
| C. 退休 提領率 3% | 資產 ≈ 33× 年支出 | 70% | 30% | 賣股或股票質押 |
| D. 股票質押借 3% | 同 B/C 但用借款而非賣股 | 65% | 35% | 質押借款(中國無此管道) |
| E. 提領率 > 3%(資產不足) | 月開銷 × 100 配 QQQI | 月開銷×100 進 QQQI;剩餘 70% QQQ + 30% 現金 | — | QQQI 月配 1% 股息 ≈ 12% 年化 |
講者強調 80/20 與 70/30 是「我模擬過活得還不錯」,但模擬參數(時間軸、報酬率假設、Monte Carlo?)只口頭說「2000 年到 2026 年」的期間,沒書面公開。
模擬結果圖(1999–2026 淨值比較)
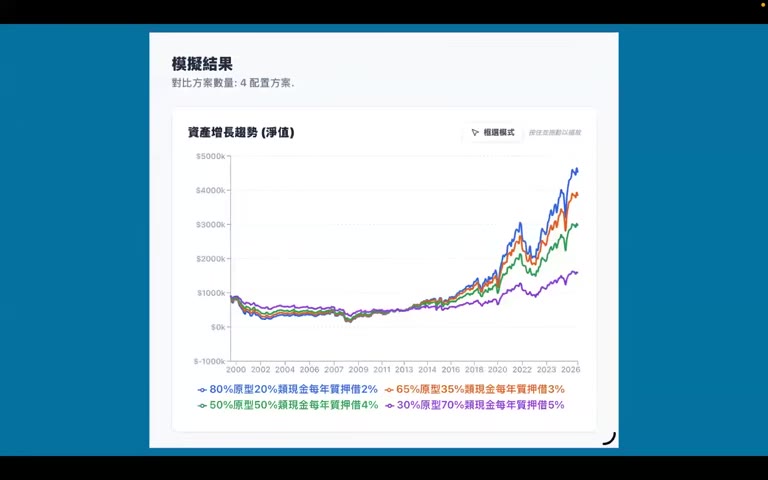
四條線從相同 $10k 起算,到 2026 年:
- 80/20 借 2%:≈ $48k(最佳)
- 65/35 借 3%:≈ $42k
- 50/50 借 4%:≈ $32k
- 30/70 借 5%:≈ $18k(最差)
→ 講者用此圖支持「越保守的配置 + 越高的提領率,效率越差」。
高提領率方案 E 的構造
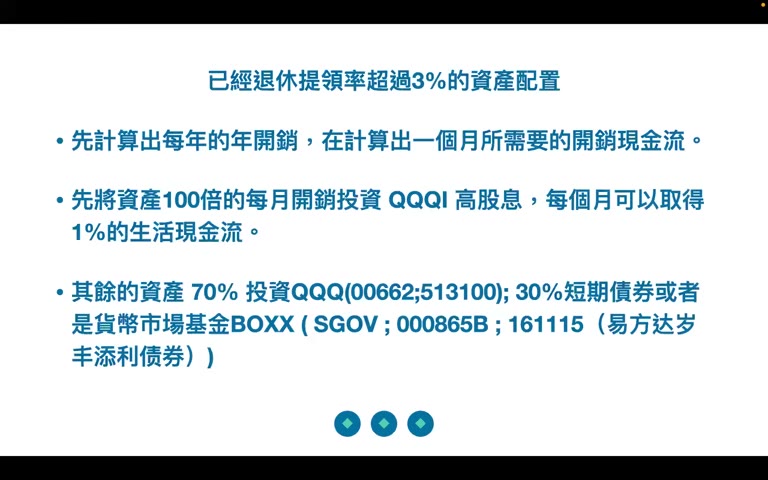
例:月開銷 5 萬台幣 → 5 萬 × 100 = 500 萬放進 QQQI 領 1% 月股息 ≈ 5 萬月現金流;剩餘資金 70% QQQ + 30% 現金。剩餘部分大概率變遺產(不會動用)。
重點摘要
1. 不能猶豫,立即市價買進 ([00:25])
當天 QQQ 漲 2%,講者趁機示範「市場一直漲不停」。學術研究已證明分批投入績效差於單筆投入。重點:
- 不要等下跌(沒人知道哪天是底)
- 不要計較溢價 / 手續費(最多 0.5% 不重要)
- 不要為了 0.5% 跑去香港開戶(「腳麻仔 sa-mooi」就是多此一舉)
2. 「現金是空氣」 ([01:53, 12:12])
不論哪一種配置,現金部位都是必備:
- 上班族 = 半年-1 年生活費
- 退休族 = 20-30% 整體資產
- 緊急醫療(腦中風 100 萬、突發手術)+ 市場下跌時不被迫賣股
- 現金部位只能放短期國庫券或貨幣市場基金(BOXX/SGOV/00865B/161115/SWVXX),不要去買高股息
3. 模糊的正確 vs 過度精確 ([05:22])
來問「老師我這樣配置可不可以」、「我要 4-3-3 還是怎麼配」、「我 30% 槓桿基金要不要等下跌」的人會被踢回去。講者類比:「資產配置就像吃牛肉麵加調味料,我只能告訴你辣椒辣、醋酸、糖甜——你要加多少自己決定」。
→ 主菜成長率:QQQ ≈ 12-15% 年化、QQQI 月配股息 1%
4. 家庭關係的「表面功夫」 ([08:56])
如果配偶 / 父母對投資反應激烈:
- 不要爭辯,不要試圖改變他們
- 表面說「好的我會小心 / 我會賣掉」,私下照做
- 等你資產上億,他們也不會再囉嗦
這是本集少見的「軟議題」,但主張「對配偶說謊」對家庭信任的影響沒被討論。
5. 再平衡 ([26:00])
- 無腦再平衡:每年一次,回到目標比例即可
- 聰明再平衡:只有持有槓桿基金的人才需要
- 方案 E 的 70/30 部分(資產增值加速器)不需要再平衡,當作遺產池放著
6. 錢跟手續費的格局 ([16:50])
「要賺幾百億的人幹嘛斤斤計較幾十塊錢?要培養富有的腦袋。」
用錢買快樂、買時間、減輕壓力,比省 1000 台幣旅館費更值得。
個人想法 / 後續
比前兩集明顯改善的點
- 真的有可操作的配置表:A/B/C/D/E 五情境分得乾淨,提領率對應比例清楚,比第一章的口號實在。
- 承認「模糊的正確」:講者明確說「資產配置是點綴,重點是現金 + 立即買進」,這是務實的論點。
- 現金部位的論證合理:「市場跌 + 意外同時來」是經典的退休風險(sequence-of-returns risk + liquidity gap),這集講對了。
仍可疑或需保留的地方
- 模擬黑箱:講者口述「我模擬的結果」,但未公開:
- 起訖時間(影片是 1999/3 開始或 2000 高點開始?兩者差很多)
- 報酬率分布假設(historical bootstrap?Monte Carlo?)
- 是否含費用、稅、匯率波動
- 跌 80% 時的 sequence-of-returns 是否在模擬內 → 沒有原始模擬資料,圖表 $48k vs $18k 的差異僅供參考,不能當決策基礎。
- QQQI 的 1% 月配(12% 年化)並非穩定承諾——QQQI 是 covered-call 策略 ETF,犧牲 upside 換高息;長期 total return 通常會輸 QQQ。把 500 萬月開銷×100 全壓 QQQI 等於放棄股價成長空間,講者沒講清楚這個 trade-off。
- 「分批績效差於單筆」確實有 Vanguard 等研究支持期望值結論(lump-sum 平均贏 ~67%),但忽略 risk-adjusted return:對風險容忍度低的人,DCA 提供的是 regret-minimization 而非 return maximization。「分批就是輸」是過度簡化。
- 手續費 0.5% 的「不重要」:對小額一次性是真的;但若是 $1M 量級每年複利 30 年,1% 費差會差到 ~30%。對「未來百億」的學員來說反而更該計較,講者邏輯反了。
- 「對配偶 / 父母說謊」的建議:把財務分歧處理成 deception 而非 negotiation,會在大額信貸 / 房貸槓桿出問題時變成婚姻信任危機。值得標注為人際倫理上的紅旗。
- 中國稅務 / 匯率風險完全沒提:513100 是 QDII,A 股投資者買它有溢價問題(講者只說「不要管溢價」),但未談 QDII 額度與監管風險、人民幣匯率長期走弱對「美股暴露」的稀釋。
相關概念
- Sequence-of-returns risk:退休前後 1-5 年遇到熊市的 portfolio 殺傷力
- Lump-sum vs DCA 的 expected value vs regret:Vanguard 研究結論與情境取捨
- 4% 提領率規則(Trinity Study)vs CLEC 的 2-3% 提領率:講者比 4% 更保守,背後其實是更悲觀的市場假設
- Covered-call ETF 的 trade-off:QQQI / JEPQ 月配高股息的 total return 結構
- Cash drag 對長期報酬的拖累計算
待查 / 存疑
- 講者口中的「模擬」實際資料是否公開(Excel?網站?)—— 影片 19:57 提到 yahoo finance 模擬器,但具體網址沒給
- QQQI 確切 expense ratio + 過去 5 年 vs QQQ total return 比較
- 0066 與 00662 的差異(講者交替使用,可能是 0050、00662、00670 的混用)
三集系列觀感
| 集 | 性質 | 乾貨密度 | 推薦保留嗎 |
|---|---|---|---|
| 第一章(00694) | 世界觀 / 動機 | 低 | 低 — 概念可選擇性吸收 |
| 第二章(00695) | 標的選擇 | 中 | 中 — Siegel 200 年圖、QQQ vs SPY 比較圖值得留 |
| 第三章(00696) | 操作配置 | 高 | 高 — 5 情境配置表是可直接對照自己情況的 cheat sheet |