00565:等待是最笨的投資策略!你不是神,立即市價買進
來源:YouTube — CLEC 投資理財頻道(James)· 00565【等待是最笨的投資策略!你不是神,立即市價買進】(02:19:23,2026-05-16 發布)
⚠️ 本影片為 CLEC(James)個人投資哲學 live class(2 小時 19 分),與 ch03 + 00564 同調但加碼,並有多位學員(含中國大陸杭州、上海)Q&A。摘要忠實呈現原意,不代表認可任何具體投資/財務行動。
TL;DR
- 新觀點:be-do-have 心態論(潛意識催眠自己是富有的人)— 並非物質先到位才能稱富有,而是腦中先 pretend,才會驅動執行
- 新觀點:「多活 20 年勝過 beta 1.2」— 健康/長壽是 compound 報酬的最大因子,比所有技術分析、槓桿、配置都重要
- 新觀點:唯一可保的險是 Term Life(且只到資產 > 保額前),其他全部解約。如果在美國加上 Social Security 給孤兒/監護人,連 Term Life 都可省
- 新觀點:「對的事情就馬上做」— Steve Jobs 一線神經癌沒開刀做自然療法(8-9 個月擴散到肝臟)是「聰明一世糊塗一世」反面教材
- 大陸學員專屬:投美股不一定要美國券商開戶,買中國 ETF 比較簡單但溢價別超過 5%;中國「滬深 300」「科創 100」可配,但「全球 10 大市值 9+1 都是美國」→ 投美國為主,「等美國少於 5 家再轉」
重點摘要
1. 開場:iCloud/Google Drive 檔案分享 ([00:00] - [09:30])
- 教學資料、簡報、理財聖經、納指 100 全球指南、父母自己保健清單放 iCloud + Google Doc 兩處
- 大陸學員上不了 Google,先用 iCloud
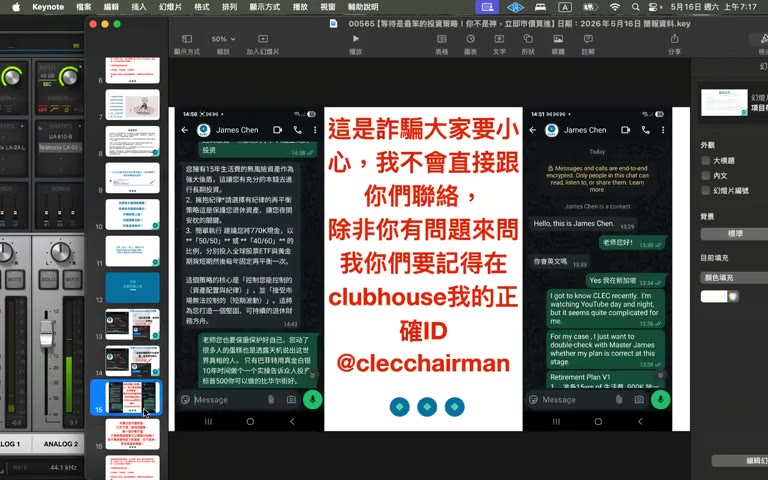
- 詐騙集團警告:不認識 Email/簡訊不點不回
2. 等待是投資最笨策略 ([09:30] - [11:30])
「有錢立即市價買進,打死不賣」「不要再問可不可以分批、要不要等下跌、能不能換標的」
「等什麼下跌?我怎麼知道什麼時候下跌?等待其實是投資裡面最笨的策略。」
「簡單才是正確的答案」「一生二、二生三、三生無窮,你的人生就毀了」
3. 保險立即解約 + QQQ 當遺產 ([11:30] - [14:00])
- 「壽險就是等到你死了當遺產,那你乾脆把這筆錢拿去買 QQQ,QQQ 當遺產不是更多嗎?」
- 「資產一輩子會增長四個零」— 你拿回 10 萬,你就有 10 億
- 不要找原本的保險經紀,直接找附近靈貴去解約
- 「不要再跟我談保險了,不然不要做朋友」
4. 父母與自己健康保健清單 ([28:00] - [32:00])
Steve Jobs 一線神經癌初期不開刀做自然療法,拖 8-9 個月擴散到肝臟。Intel CEO Andy Grove 還打電話罵他混蛋。「聰明一世,糊塗一世」
具體健檢項目:
- 眼睛、牙齒、低劑量肺部 CT、三高抽血
- 大腸鏡、攝護腺檢查、乳房攝影
- 腦部斷層掃描(看血管健康 → 預防腦溢血)
- 頸動脈、冠狀動脈 CT(預防中風 / 心肌梗塞)
- 靜動脈 99 塊錢檢查(學員推薦)
- 美國加醫科不開單做低劑量電腦斷層 → 推薦回台灣教學醫院做國際醫療
「父母的健康,是子女的幸福」「等到生病才治療,太晚了」
5. 「對的事情馬上做,錯的事情不要做」 ([33:00] - [36:00])
- 對的事 = 健康檢查、立即投資;錯的事 = 短線、保險、自然療法治癌
- 「公司是永恆的,你的生命不是」:Intel、Apple、Microsoft、台積電可能百年企業,人類工作就 30-40 年
- LinkedIn 裁 5%、Cisco 裁 5%、5/20 Facebook 裁 2 萬人 → 「你何必用友情去貼無情的臉」
- 「未來公司都是 AI 機器人,人類早晚被淘汰 → 要當資本家,不當勞工」
- 台積電員工薪水不是世界一流 → 應該對嗆公司「為什麼一流公司三流薪水」
6. 穩定現金流的判斷 ([37:00] - [40:00])
可借貸的「穩定現金流」來源:
- 薪水
- 退休金 / Social Security
- 租金(打七折,因可能無房客)
- 高股息(打七折,因可能變動)
不要當保人、不要借錢給人:
- 要借錢給朋友 → 「我直接 50 萬給你不用還」(你有能力)
- 你沒有能力 → 「那就什麼都不要做」
- 「沒有所謂借錢給人家這件事,從來沒發生在我身上」
7. 資本主義社會的窮人敵意 ([40:00] - [42:00])
- 「貧窮會世襲」— 小時候父母為錢吵 → 子女把家庭不幸怪到錢頭上 → 對錢產生厭惡 → 後天短線輸光、把存款當罪惡
- 「99.999% 的勞工合理化自己當勞工是神聖的」「不要試圖說服反對者」
8. Cat 補課:be-do-have 心態 ([43:00] - [58:00])
學員焦慮「老師發 10 億講座,我才一月薪水」。Cat 回應:
a. 不是 do-have-be,是 be-do-have
- 「以前我們活成 do-have-be — 工作 → 才有錢 → 才是有錢人」
- 「應該活成 be-do-have — 先認定自己是有錢人 → 自然做長期投資、學習 → 就會變有錢」
b. 潛意識催眠
- James:「我對自己的催眠是『華爾街都是我的』」
- 「現在只有 10 萬台幣 → 放下去不要再加 → 60 年後就有 10 億」
- 「算數隨便算就知道:10 萬 × 1.17^60 ≈ 10 億」
- 「你想了就高興,這就是富有」
c. 「多活 20 年勝過 beta 1.2」
- 巴菲特資產多是因為他 11 歲就開始投資,不是因為他厲害
- 「你比巴菲特多活 20 年,績效不用比他好,你財產一定超過他」
- 「健康才是財富,不要擔心,因為擔心會造成疾病」
- 「我 beta 0.8 多活你 20 年 → 績效還是勝過 beta 1.2」
d. 焦慮源自擔憂,擔憂源自不確定
- 死亡面前所有擔憂都會停止 → 「平常就要有那種無所謂的態度」
- 「擺爛活著,你能怎麼樣?」「死賴活著」
9. 乃馨:CLEC 社群安全 + 老師為何陪伴大家 ([55:00] - [1:11:00])
a. CLEC 社群安全守則
- 不可私底下加 LINE / 不透露隱私 / 不單獨被帶出去
- 第三第四社群不見得要參加(「最重要訊息在一群二群」)
- 「CLEC 全世界沒有官方群組,CLEC 名號可能掛羊頭賣狗肉」
- 「絕不會幫人操作、絕不介紹其他投資方式、絕不數位貨幣 → 超過 NASDAQ-100 範圍就是詐騙」
b. 老師沒有偉大目標,眾生度佛
- 「沒有目標就可以一直做。有目標達到了,再來呢?」
- 印度哲學家 Krishna:「喜歡花就去當園丁 — 做自己喜歡的事沒有恐懼、比較、野心,只有愛」
- 「2004 年退休前我跟人講投資沒一個成功(連兄弟姐妹都沒成功)→ 真的很難 → 但這資訊很簡單,分享出去」
- 「眾生度佛 you do me a favor」「一個人願意聽我就講」
10. Tboss 退休 + 賣房後 QQQ 等不到回頭故事 ([1:13:00])
- 2023 年賣房,當時 QQQ $280-290。Tboss 想立刻 ALL IN,老公等「回到 $280」→ 一等到現在 $700
- 「那個東西再也等不回來,永遠不會回到那個地步」
- 兒子今年上大學,所有 Roth account 全配 QQQ
- 老公後來「我跟他說『現在 $700,以後是 $7000,你買不買?』他就不說話」
11. Peter(上海大陸學員)學區房 + 大陸 ETF 困境 ([1:18:00] - [1:25:00])
a. 學區房 vs 投資衝突
- 「買學區房不要太大」滿足太太需求 + 小孩就學
- 月薪 1/3 用於房貸 + 20-10% 用於投資(信貸補貼也可)
- 「1000 塊人民幣 60 年 → 1000 萬」「現在有 10 萬 → 10 億」
- 「房 + 投不背離,但會延遲退休年限」
b. 中國 ETF 配置(科創 100、滬深 300)
- 「全球 10 大市值,9 個美國 + 1 個台積電」→ 投美國正確
- 「等到美國 10 大市值少於 5 家,再考慮其他地區」
- 中國/美國是現在全球最好的兩個經濟體
- 歐洲會東南亞化(成長率低 + 福利政策拖累 + 天然資源不夠)→ 亞洲反而會興起
12. 花玄:兒子洛杉磯車禍 USD 14k → 85k 索賠 ([1:28:00] - [1:42:00])
- 花玄兒子 Progressive 保險訓犬撞車事故 → Progressive 不賠 work-related → 自費修
- 對方 Mercury 保險 + 第三方 subro IQ 兩年內漲價:14000 → 85000
- James 第一反應:「電話索賠不要理,就是詐騙」
- 真的不是詐騙 → 「交給你的保險公司處理,保險公司有律師」「Liability 在保險範圍內,保險公司會付律師費」
- 自己經驗:Las Vegas 租車 Full Coverage 後車禍非己責 → 一年後對方索賠來電 → 全不理 → 「除非寄正式 legal letter,否則不私下和解」
- 個人原則:去國外/Arizona/Las Vegas 租車一定 Full Coverage,多花 USD 100-200 換 worry-free
13. Doris:PL Pledge Loan + QQQI 算法 ([1:46:00] - [1:50:00])
- QQQI 不算在 PL 借款基數內,因為 QQQI 下跌跟 QQQ 一樣,但上漲不如 QQQ → 質押風險不對等
- 算法:總資產 500 萬 → 扣掉 50 萬 QQQI → 剩 450 萬 → 70/30 借 3% = 13.5 萬,80/20 借 2% = 9 萬
- Roth conversion 可以用 PL 借款支付
- HSA 一輩子可一次從 IRA 轉錢進去免稅(家庭 $9750/年),但錢被限制只能花在醫療 → James 不推薦(「我的錢被限制花不可以」)
Doris 個人感悟:「借錢過生活我還要學習階段」
- 「賺錢後變守財奴 vs 借錢的恐懼」是兩個對稱的學習
- James 反駁:「花別人的錢真爽,我每次借錢都很高興,我看 1 塊錢就看到 10 萬,為什麼要把 10 萬花掉?」
- 「我的 cash 帳戶幾乎是 zero,pair 的欠款很多」「越欠越多越高興」
14. 納指(杭州大陸學員)三個故事 ([1:50:00] - [1:57:00])
a. 姐姐妹妹(不懂)vs 姐夫(懂)
- 三人都在半年前最高點買 → 姐夫天天看新聞(中東戰局、巴菲特囤現金、聯儲利率、PE 過高)→ 跌時自己賣掉 → 漲回來不敢買
- 姐姐妹妹「什麼都不懂」買完就放 → 反而賺錢
- 「真正賺錢的是無知和無為的人 — 因為無知不會自嚇自,因為無為不會亂操作」
- 「很多人不是輸給市場,而是輸給以為自己很懂」
b. 父母從反對到主動問
- 父母覺得「投資 = 賭博」,James 老師當時跟他講「先把自己活成大樹,別人才會相信你」
- 10 個月後賺 RMB 250 萬 → 父母現在主動問
- 「不用拼命說服別人,做出結果就好」
c. 為什麼免費分享
- 「靠投資賺錢,不是靠收費賺錢」
- 「孔子徒地三千,七十二弦 → 希望成為老師七十二弦之一」
d. 大陸朋友:要不要開美國券商?
- 中國 ETF 跟 QQQ 的差距:匯率損失、管理費、手續費
- 但未來會有遺產稅 / 跨境繼承問題
- 「投資不是一個人的遊戲,是一個家庭未來幾十年的規劃」
- 大陸朋友回應:「人都死了還管那麼多?密碼告訴家人就好啊」→ James:「真正重要的不是賺錢,是傳承下去」
e. 寶寶與算命「來世界享福」
- 「我累積資產不是為自己,是為小孩可以做不喜歡的事不被迫」
- 「人很多時候不要把眼前痛苦看成全世界,幾年後回頭只是人生中的一個階段」
15. James 收尾:活著就是償命 + 保險全部解約 ([1:57:00] - [2:14:00])
a. 為什麼頻道乾淨:道一以貫之
- 6-7 年 2000+ 部影片,「始終如一,妖魔鬼怪挑戰無從說服」
- 對個人留言:第一次認真回答,第二次不受教就封鎖
- 「左派右派、基督教回教都無法說服對方,不要試」
b. 「活著」電影/小說感悟
- 主角賭光家產 → 父親跌入糞坑死 → 變佃農 → 經歷苦難 → 母親生病要趕回給他找醫生 → 「活著就是意義,沒有別的」
- 「活著就是償命,償命就是最富有的」「人生比氣長」「Beta 不重要」
c. 杭州學員(公爵)保險解約「一年兩千換兩百萬」槓桿是錯
- James:「一年 2000 RMB × 1.16^60 = 2 千萬」
- 「一年 2000 給保險公司,60 年才換 200 萬,差距 10000 倍」
- QQQ 七百塊 → 60 年後 700 萬一股(年化 17%,60 年 = 1 萬倍)
- 「保險公司吃人不吐骨頭,連一根毛都沒給你」
d. Doris 補充:Term Life 例外
- 意外險 / Term Life:一年 USD 100-200 換 200 萬保障 → 資產 < 保額時才有意義
- 「資產 500 萬已超過 200 萬保額 → 不用再買」
- 美國 Social Security 給孤兒+監護人約 USD 3000-4000/月 → 自己有資產又有 SS → Term Life 都不必
- 「Term Life 以年算,每年繳一次,明年不保就不保」— 最低 burden 的保險
與 00564(上週影片)對照
| 主題 | 00564 立場 | 00565(本集)新增 |
|---|---|---|
| 立即買進 | 「立即 ALL IN」 | 同左 + 「等待是最笨策略」(明確標題) |
| 不操作 | 「打死不賣」 | 同左 + 納指三人案例(無知無為 = 賺錢) |
| 保險 | 「保險是垃圾」 | 同左 + Term Life 例外(資產 < 保額時可考慮) |
| 健康 | 「健康比保險重要」 | 同左 + 具體健檢項目清單(睡眠呼吸/頸動脈/腦部CT) |
| 心態 | 「資本家 vs 勞工」 | + be-do-have 潛意識催眠 |
| 巴菲特 | 「災難財不是價值投資」 | + 「多活 20 年贏巴菲特」 |
| 中國配置 | (未談) | + 中國 ETF 溢價 < 5% 才買 + 等美國 10 大少於 5 家再轉移 |
| 家庭關係 | 「對配偶說謊」 | + 「先把自己活成大樹,別人才會相信」 |
| PL 借款 | (未談) | + QQQI 不算在 PL 借款基數(因下跌跟 QQQ 一樣但上漲不如) |
| HSA 轉 | (未談) | + 一輩子可一次從 IRA 轉錢進 HSA 免稅(但 James 不推薦,錢被限制) |
| 老師動機 | (未談) | + 「眾生度佛、沒有偉大目標、一個人聽我就講」 |
待查 / 存疑
⚠️ 以下為個人查證後判斷需保留的疑點,不可當作 financial planning 的數字基礎。
- 「60 年 1 萬倍、年化 16-17%」誇大:NASDAQ-100 過去 30 年 CAGR 約 14%(含 2008 + 2022 兩次熊市);連續 60 年保持 17% 從未在歷史上出現過。James 把指數平均報酬簡化成「未來必然發生」過度。
- 「Term Life 一年 USD 100-200 換 200 萬」過度簡化:實際 USD 200 萬 30 年期 term life 對 35 歲健康男性 ≈ USD 60/月 × 12 ≈ USD 720/年;女性稍便宜。James 的數字嚴重低估保費。
- 「Social Security 給孤兒 + 監護人 USD 3000-4000/月」:實際 Survivor Benefit 受配偶當時的 income 影響,可能少於這個。應該指 average case,不是普遍適用。
- 「2 千塊變 2 千萬,年化 16%」算數沒問題,但忽略:(a) 終身壽險不只給 200 萬死亡金、還有現金價值;(b) 保險的本意是 risk pooling,不是 expected value 比較。James 用 expected value 反駁 risk-mitigation 邏輯不對等。
- 「投資是頭等大事」適用前提:必須先有緊急備用金、必須有 stable cash flow。對沒有的 35 歲第一胎家庭,「保險全部解約 + ALL IN」是非常危險的建議。
- 「全球 10 大市值 9 個美國 + 1 個台積電」:2026 年實際還包括 NVIDIA、Apple、Microsoft、Google、Amazon、Meta、Tesla、Berkshire、台積電 — 美國比例的確高,但「歐洲會東南亞化」是激進預測。
- 「先把自己活成大樹」與 ch03 的「對配偶說謊」內在矛盾:前者是 inspire by example,後者是 deception by performance。James 在不同集中切換使用,建議只採前者。
- 「眾生度佛、做花就當園丁」哲學包裝過厚:對「我為什麼免費分享」的回答其實簡單就是「我享受教學」+「YouTube 廣告收益」。哲學化的說法可能讓粉絲過度推崇。
原文重點段落(時間戳)
- [00:00] 開場:iCloud/Google Drive 檔案分享問題
- [09:30] 等待是最笨策略 / 立即市價買進
- [11:30] 保險立即解約 + QQQ 當遺產
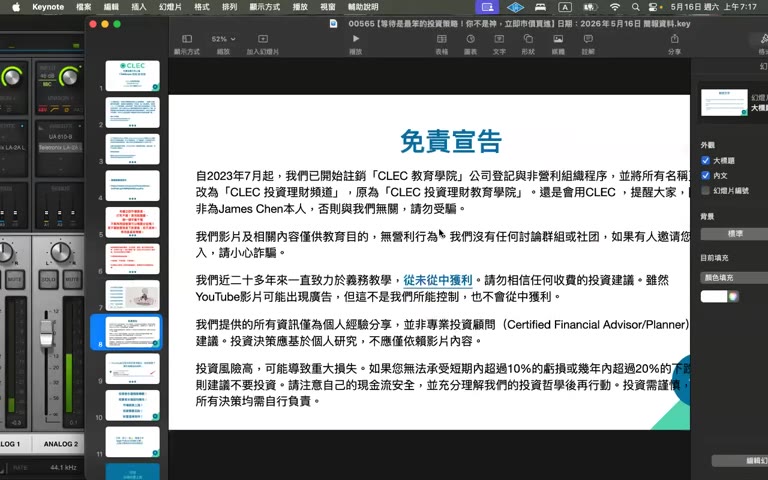
- [14:38] 免責聲明
- [15:20] 詐騙集團警告
- [20:30] 鼓勵生二胎 + 小孩眼中的 CLEC
- [26:00] 「活著就是償命」
- [28:00] Steve Jobs 一線神經癌反例 + 健檢清單
- [33:00] 對的事情馬上做 / 公司是無情的
- [37:00] 穩定現金流的 4 個來源 + 不要當保人/不要借錢
- [40:00] 資本主義社會的窮人敵意
- [43:00] Cat:be-do-have 心態
- [51:00] 巴菲特 11 歲開始 → 多活 20 年贏他
- [55:00] 乃馨:社群安全 + 老師為何陪伴
- [1:05:00] 「眾生度佛 you do me a favor」
- [1:13:00] Tboss:賣房後 QQQ 等不回頭故事
- [1:18:00] Peter(上海):學區房 + 中國 ETF
- [1:23:00] 全球 10 大市值 9+1 美國 / 歐洲會東南亞化
- [1:28:00] 花玄:洛杉磯車禍 USD 14k → 85k 索賠
- [1:42:00] Doris:PL + QQQI 算法 + HSA
- [1:46:00] 「花別人的錢真爽」 vs「借錢過生活我還在學」
- [1:50:00] 納指:姐姐妹妹 vs 姐夫 / 父母從反對到主動問
- [1:57:00] James:頻道乾淨 = 道一以貫之 / 不要試圖說服反對者
- [1:58:00] 《活著》電影:「活著就是意義」
- [2:00:00] 公爵(杭州):保險解約「一年 2000 換 2 千萬」算數
- [2:13:00] Doris:Term Life 例外 + Social Security 補充
- [2:18:00] 收尾
圖片參照
- 開場:
frames/f001-00m00s.jpg - 免責聲明:
frames/f004-14m39s.jpg - 詐騙警告:
frames/f005-15m24s.jpg - 鼓勵生二胎:
frames/f007-21m06s.jpg