00698 短篇:維持率 200% 卻差點違約交割 — 真正風險是失去主動權
來源:YouTube — CLEC 投資理財頻道(James)· 00698 短篇【維持率 200%,卻差點違約交割!我終於明白:真正的風險是失去主動權】(00:19:42,2026-05-19 發布)
⚠️ 本影片為 CLEC(James)20 分鐘短篇,與前幾集「立即 ALL IN / 借錢買 / 打死不賣」激進論調互為平衡,講風險控管。本頁忠實呈現原意,不代表認可任何具體投資/財務行動。
TL;DR
- 新觀念:30% 現金 + 真正風險不是市場跌 50%,是「市場規則改變 → 流動性失去」
- 質押資產絕對不能全部劃撥到一家政券商/銀行 — 留外面足夠多的現金跟未質押股票
- 維持率 200% 看似安全,實際代表「借了一半」是高槓桿;800% 才算保守
- 「股票即現金」的迷思 — 信用緊縮時股票無法立即變現
- 計算 worst case 從「最高點」跌 80% 是否活著(不是從現在跌)
- 「市場要長得久,不要長得快」「一輩子只會碰到一次 80% 大跌 — 一次破產就是永遠破產」
重點摘要
1. 主題一:財富自由後是否還要上班 ([00:00] - [06:30])
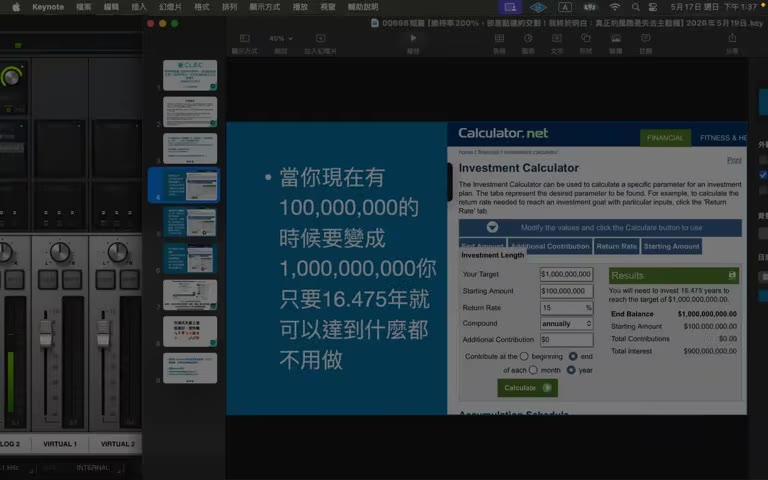
假設你已有 NT$ 1 億,年化報酬 15%:
| 情境 | 達到 10 億的時間 | 提早多少? |
|---|---|---|
| 完全不上班、不再投資 | 16.5 年 | — |
| 繼續上班 + 每年再投 150 萬 | 15.86 年 | 提早 0.5 年 |
| 高薪族 + 每年再投 400 萬 | ~15 年 | 提早 1.5 年 |
「你為了提早半年達到 10 億,要再做牛做馬 15 年。晚個半年達到 10 億,你這 15 年都不用工作,不是很好嗎?」
「除非你跳著踢踏舞去上班」否則 base 夠大時繼續工作沒意義。
2. 主題二:維持率 200% 差點違約交割 ([06:30] - [19:30])
a. 案例背景
朋友:「好的資產就打死不賣」→ 一路用質押放大投資(標的 0050、0050正二、00646 標普)。
維持率高達 200% 看似安全,但他差點違約交割。
b. 流動性風險爆發
- 台灣建商縮減質押額度(金管會找喝咖啡)
- 即使維持率 200% 仍無法再動用額度
- 交割日營業員聯絡不上 → 來不及申請不限用途借款
- 才意識到:「股票即現金」是迷思 — 信用緊縮時股票未必能立刻變流動性
c. 為什麼維持率 200% 是高槓桿
- 200% = 100 萬借 100 萬 → 借了一半
- 真正安全 = 100 萬借 20 萬 = 維持率 800%
- 「800% 都已逼近臨界點 — 因為從高點跌 80% 就破產」
d. James 的回覆:30% 現金 + 不全部劃撥
你 1000 萬資產,借了 100 萬
銀行說:「我們資金不足不能再借」
你要還? 你的股票都已劃撥過去,手上沒股票可賣
你要再借? 借不到
→ 你完全沒流動性,連賣股票的能力都失去
紅旗操作:「我有 1 億,全部劃撥到一家銀行去質押借錢過日子」。
正確操作:
- 30% 現金留外面(00865B / SGOV / SWVXX)
- 不要 1 億全劃撥到 1 家 — 留 70% 在自己手上、外面其他建商可借
- 借不出來時,可用外面的股票去其他建商再借
- 真的需要時可賣 00865B 過日子
e. 「真正風險」的新定義
- 不是市場跌 50%
- 不是 paper loss
- 是「市場規則改變 + 失去流動性 + 失去主動權」
- 朋友 quote:「以前投資最重要是報酬率,現在覺得長期投資最重要是『活著並保有主動權』」
f. Worst case 計算 — 從「最高點」跌 80%
QQQ 最高 $720 → 跌 80% → $144
00662 最高 $120 → 跌 80% → $24
「你不是從現在跌 80%,是從『最高點』跌 80%」。
「市場風暴可能會從高點跌 80%,而且持續 3 年」「一輩子一定會碰到一次,只要碰到一次破產,你就永遠破產」。
如果跌到 worst case 還活著(保留 30% 現金、800% 維持率),才算安全。
g. 「市場要長得久,不要長得快」
- 「不要 1 次將資金全部劃撥到 1 家銀行」
- 「從最高點跌 80% 你還活著嗎?這是要永遠問自己的事」
與 CLEC 同系列對照 — 激進 vs 控管
| 主題 | 00564/565(激進派) | 00698(控管派) | 衝突點 |
|---|---|---|---|
| 立即買進 | 「ALL IN、立即市價、立即解保」 | 「30% 現金、不全部劃撥」 | 全 ALL IN 違反 30% 留存 |
| 槓桿 | 「我欠很多錢越欠越高興」「花別人錢真爽」 | 「維持率 200% 是借了一半」 | 同一個事情兩種敘事 |
| 風險 | 「打死不賣」 | 「市場規則改變才是真風險」 | 控管派更實在 |
| 1 億 → 10 億 | 「16 年自然達到」 | 「繼續上班只提早半年」 | 一致 |
| 「股票即現金」 | (未明說但暗示) | 「這是迷思」 | 控管派駁斥 |
關鍵:00564/565 的「立即 ALL IN + 借錢買」必須加上 00698 的「30% 現金 + 不集中 1 家 + worst case 計算」才不會在市場規則改變時破產。這集才是真正可採行的版本。
待查 / 存疑
⚠️ 以下為個人查證後判斷需保留的疑點。
- 「年化 15% × 16.5 年 = 10 億」:基於 NASDAQ 100 過去長期 CAGR ~14-15%(但未必每個 16 年區間都達標,例如 2000-2008 區間負報酬)。對「一定會發生」的論調保留。
- 「市場高點跌 80%」:NASDAQ-100 歷史上 2000-2002 dot-com 跌 ~83%、2008-2009 跌 ~50%、2022 跌 ~36%。「會跌 80% 持續 3 年」是極端情境,不是 base case。但用作 stress test 是合理的。
- 「800% 維持率才安全」:是個保守界限,實際 600-800% 區間都算保守。是 stress test 的反推值。
- 「市場規則改變」風險:台灣金管會 5% 質押限制是真實存在的;中國 QDII 與外匯管制更嚴。美國的 PL pledge loan 沒這個問題(不存在類似的「總額管制」)。對台灣/中國投資者要注意,美國/海外用 PL 投資者可以放寬。
- 「股票即現金」迷思 vs PL pledge loan:在美國,PL 借出來的錢 < 70% 抵押品時通常即時可動用;但在台灣,建商可以片面縮減額度 → 此 caveat 僅適用台灣/中國管制金融體系。
原文重點段落(時間戳)
- [00:00] 開場:兩個主題介紹
- [00:30] 主題 1:財富自由後上班的邊際效用幾乎為零
- [04:00] 1 億 16 年 vs 上班 15.86 年(提早 0.5 年)
- [06:30] 主題 2:維持率 200% 案例介紹
- [07:30] 維持率 200% = 借了一半 = 高槓桿
- [08:30] 台灣建商縮減額度 → 即使 200% 也借不出
- [12:00] James 回覆:30% 現金 + 不全部劃撥到一家
- [14:00] 「真正風險是失去主動權,不是 paper loss」
- [14:30] 「不要一次將資金全部劃撥」
- [15:00] 「市場要長得久,不要長得快」
- [15:30] 維持率 800% 才安全 — 100 萬借 20 萬
- [16:00] Worst case 計算:從「最高點」跌 80%(不是從現在)
- [17:00] QQQ $720 → 跌到 $144、00662 $120 → 跌到 $24
- [18:30] 「一輩子一定會碰到一次 80% 跌」
- [19:30] 收尾
圖片參照
- 開場:
frames/f001-00m01s.jpg - 1 億算盤:
frames/f002-04m00s.jpg - 00662 高點:
frames/f007-17m26s.jpg